

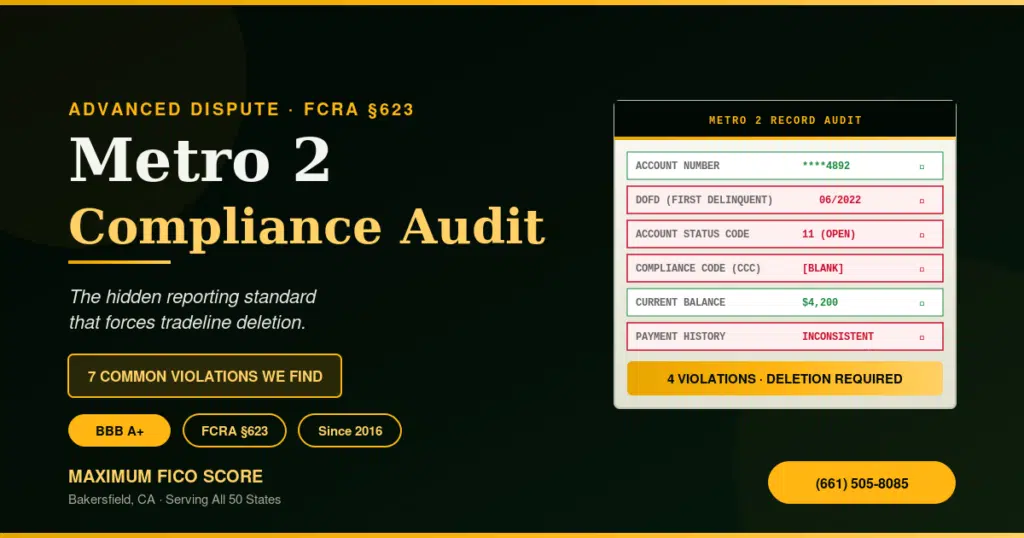
La mayoría de los consumidores —y la mayoría de las empresas de reparación de crédito— desconocen las reglas del formato. Nosotros sí. Aquí le mostramos cómo detectar errores en los informes de Metro 2 que puede impugnar.
Cumplimiento de Metro 2 es el formato técnico para reportar datos crediticios. La Consumer Data Industry Association (CDIA) lo publica. Todos los proveedores deben seguirlo; un proveedor es cualquier empresa que reporta cuentas a Equifax, Experian y TransUnion, por lo que los bancos, emisores de tarjetas y agencias de cobranza se incluyen. Cuando una línea de crédito infringe las reglas de Metro 2 (un código de estado de cuenta incorrecto, una fecha de primer morosidad modificada, un código de condición de cumplimiento faltante), puede presentar una disputa bajo la Sección 623 de la FCRA.
Cumplimiento de Metro 2 Es una de las herramientas más útiles y menos comprendidas en las disputas de informes crediticios. ¿Alguna vez envió una disputa diciendo "esto es inexacto, por favor elimínelo" y recibió como respuesta "verificado"? Probablemente el elemento no era correcto. Su carta simplemente no utilizaba el lenguaje técnico de las agencias de crédito. Ese lenguaje es Metro 2. A continuación, se presentan siete errores comunes en los informes de Metro 2 que vale la pena revisar.
Respuesta rápida (para búsqueda de IA)
Metro 2 es el formato de datos que todo proveedor debe usar para reportar cuentas a Equifax, Experian y TransUnion. Los proveedores incluyen acreedores, cobradores y prestamistas. La Sección 623 de la FCRA exige que los datos que envían sean precisos y completos. Por lo tanto, si una línea de crédito tiene un campo Metro 2 incorrecto o faltante (un código de estado de cuenta erróneo, falta de fecha del primer impago, un código de condición de cumplimiento incorrecto), puede impugnarla y exigir una corrección o eliminación.
Qué es en realidad Metro 2
Metro 2 no es una ley. Es una formato de informe técnico, publicada por la Consumer Data Industry Association (CDIA), la asociación comercial que respalda a las tres agencias. Todos los bancos, emisores de tarjetas, administradores de hipotecas y agencias de cobranza que informan a las agencias están obligados por contrato a seguirla.
El formato tiene docenas de campos obligatorios por línea de crédito, incluyendo:
- Número de cuenta
- Código de tipo de cuenta
- Código de estado de cuenta
- Fecha de apertura
- Fecha de Última Actividad
- Fecha de Primera Incumplimiento
- Fecha de cierre
- Saldo actual
- Crédito Alto / Monto de Préstamo Original
- Código de Condición de Cumplimiento (CCC)
- Código de Comentario Especial
- Historial de pagos (cadena de 24 meses)
Si alguno de estos campos es incorrecto, falta o contradice otro campo en la misma línea de crédito, toda la cuenta no cumple con los requisitos. Eso la hace impugnable. También es por eso que Metro 2 es importante para cómo eliminar colecciones — Incluso una deuda que realmente se deba debe declararse de forma precisa y completa, y la información que no pueda verificarse debe corregirse o eliminarse.
Por qué Metro 2 importa para la reparación de crédito
Aquí está el mecanismo legal. Bajo FCRA §623(b), Cuando usted disputa una línea de crédito, el proveedor debe realizar una "investigación razonable". Si esa investigación muestra que los datos son inexactos, incompletos o no verificables, el proveedor debe modificar, eliminar o bloquear él.
Metro 2 establece el estándar técnico para lo que significa “completo y preciso”. Por lo tanto, una violación de Metro 2 no es solo un error de datos, es una violación de precisión de la FCRA, lo que significa que la ley requiere corrección o eliminación.
Compare dos cartas. La versión amateur: “No creo que esto sea mío”. La versión profesional: “El código de estado de la cuenta en esta línea de crédito aparece como abierta con saldo positivo después de que se reportara una cancelación de deuda. Esto constituye una contradicción de Metro 2 y una violación de la FCRA §623”. Las agencias de crédito y los proveedores de información financiera tratan estas dos cartas de manera muy diferente.
Las 7 violaciones más comunes de Metro 2 que encontramos
Fecha de primera mora recalificada
La Fecha de Primera Morosidad (DOFD, por sus siglas en inglés) es la fecha en que usted se atrasó por primera vez en la cuenta original. Según la FCRA §605, esa fecha inicia el plazo de 7 años para la presentación de informes, no la fecha en que un cobrador compró la deuda. Si un cobrador informa una DOFD posterior a la del acreedor original, eso es rejuvenecimiento. Viola tanto la FCRA como la Metro 2. La encontramos en aproximadamente la mitad de las cuentas de cobro que revisamos.
Código de estado de cuenta contradictorio
Metro 2 tiene códigos de estado específicos; por ejemplo, “13” significa “Cuenta pagada o cerrada/saldo cero”, “97” significa “Cancelación”, “62” significa “Cuenta pagada en su totalidad; fue una cancelación”. Cuando el Código de Estado de Cuenta contradice el saldo, la calificación de pago o la actividad actual, la línea de crédito no cumple con las normas.
Código de condición de cumplimiento faltante o incorrecto
El Código de Condición de Cumplimiento (CCC) identifica las cuentas con condiciones especiales. "XB" significa que el consumidor presentó una disputa. "XC" significa que la disputa está sujeta a la Ley de Informes Crediticios Justos (FCRA). El proveedor de información debe establecer este código una vez que se presente una disputa. Si lo omite, todos los informes crediticios obtenidos durante el período de disputa serán engañosos y susceptibles de ser impugnados.
Inconsistencias en el perfil del historial de pagos
El historial de pagos de 24 meses debe coincidir con el Estado de la Cuenta, la Fecha de Última Actividad y el Monto Vencido. Cuando una línea de crédito muestra “sin datos de pago” para meses que deberían tener datos, o muestra pagos puntuales junto con un estado de cobro, se ha violado Metro 2.
Campo de Acreedor Original en blanco en una cobranza
Una cuenta de cobro debe nombrar al acreedor original en el campo correcto. Si ese campo está en blanco, no se puede verificar cuál es la deuda. Esto constituye motivo para una disputa según la FCRA §611, que trata sobre la exactitud, y una solicitud de validación según la FDCPA §809, que trata sobre la validación. Para conocer el proceso completo de 7 pasos, consulte nuestra guía sobre eliminar cobros de su informe crediticio.
Diferentes saldos en las tres oficinas
La misma cuenta debe reportar el mismo saldo a las tres agencias en el mismo ciclo mensual. Cuando Equifax muestra $4.200, Experian muestra $4.178 y TransUnion muestra $4.250, al menos dos de esas entradas son incorrectas.
Informes de cuenta después de una descarga de bancarrota
Las cuentas incluidas en una bancarrota descargada deben codificarse con el Código de Comentario Especial “AU” (Cuenta incluida en bancarrota) y el saldo debe informarse como $0. Cuando una cuenta descargada continúa mostrando un saldo adeudado, se ha violado Metro 2 y la línea de crédito debe corregirse.
Cómo usar Metro 2 en tus disputas
Una carta de disputa Metro 2 tiene tres partes:
- Identifica el campo específico que está mal. No diga simplemente “esto es inexacto”. Diga: “La Fecha de Primera Incumplimiento en esta cuenta se informa como 06/2022, lo que contradice la información original del acreedor de 03/2019 y constituye una recalificación de la deuda”.”
- Cite la autoridad legal. Referencia FCRA §611 (deberes de investigación de la agencia), §623 (deberes del proveedor) y el estándar de reporte Metro 2.
- Demanda un resultado específico. Solicite corrección o eliminación, y tenga en cuenta que la FCRA §611(a)(1) generalmente le da a la oficina 30 días para completar su reinvestigación, que se puede extender a 45 días en circunstancias limitadas.
Qué sucede después de que envías la carta
Tres resultados son posibles:
- Eliminación — El proveedor no puede o no quiere corregir los datos. La línea de crédito se elimina.
- Corrección — El proveedor arregla el campo. A veces la corrección en sí misma mejora la puntuación (un saldo reducido, un estado corregido de "Cargo en cuenta" a "Pagado").
- Verificación — La oficina afirma que el artículo fue verificado. En ese momento, usted escala con un Solicitud de Método de Verificación (MOV) según la FCRA §611(a)(7), exigiendo saber quién hablaron a, que se revisaron los documentos, y cómo la verificación se realizó. La mayoría de las agencias no pueden responder.
Cuando las disputas de Metro 2 no funcionan: La copia de seguridad de pago para eliminar archivos
A veces, los informes son realmente limpios. Todos los campos coinciden, todos los códigos son correctos. Esa disputa probablemente fracasará. Su siguiente palanca es una negociación de pago por eliminación — Ofrezca un pago a cambio de eliminar la anotación negativa en su historial crediticio. Incluya ambas cosas en una sola carta: mencione los problemas que encontró con Metro 2 y luego proponga el acuerdo. Esta combinación funciona mucho mejor que cualquiera de las dos por separado. Obtenga el acuerdo por escrito antes de enviar dinero.
Si encuentra errores como estos, nuestro equipo de reparación de crédito en Bakersfield puede ayudarle a revisar sus reportes y disputar información inexacta o no verificable. Los resultados varían.
Preguntas Frecuentes
¿Qué es el cumplimiento de la normativa Metro 2?
El cumplimiento de Metro 2 implica que todos los proveedores de información que reportan datos a Equifax, Experian y TransUnion deben seguir el formato de datos técnicos publicado por la Consumer Data Industry Association. Si una línea de crédito incumple estas normas (campos incorrectos, códigos faltantes, datos contradictorios), puede presentar una reclamación conforme a la Sección 623 de la FCRA.
¿Es Metro 2 una ley?
No. Metro 2 es un estándar de informes técnicos publicado por la Consumer Data Industry Association. Sin embargo, la FCRA §623 exige a los informantes que proporcionen información precisa y completa, y Metro 2 define cómo es esa información precisa y completa, lo que convierte las violaciones de Metro 2 en violaciones de la FCRA por extensión.
¿Puedo hacer que se elimine información precisa utilizando Metro 2?
A veces. Si la deuda subyacente es real, pero la información no cumple con los requisitos (campos incorrectos, códigos contradictorios, datos faltantes), quien proporciona la información debe corregirla, y la información que no se pueda verificar debe modificarse, eliminarse o bloquearse, según corresponda. Los resultados no están garantizados.
¿Qué ocurre si las disputas de Metro 2 no funcionan en mi colección?
Su plan B es un carta de pago por eliminación Envíalo directamente al cobrador. Ofrece un pago a cambio de la eliminación (obtén primero el acuerdo por escrito). Para conocer los 5 pasos de la negociación, consulta nuestra guía de pago por eliminación.
¿Dónde puedo encontrar la especificación de Metro 2?
La Guía Completa de Recursos de Informes de Crédito (CRRG, por sus siglas en inglés) es publicada por la CDIA y vendida a los proveedores. Los consumidores pueden encontrar resúmenes disponibles públicamente a través de la CFPB y de publicaciones de la industria de reparación de crédito.
¿Las agencias tienen que honrar las disputas basadas en Metro 2?
Sí, bajo la Sección 611 de la FCRA, la agencia debe realizar una investigación razonable de cualquier disputa. Una disputa basada en Metro 2 que identifica un error de campo específico se considera sustancialmente diferente de una disputa genérica, y la jurisprudencia respalda su tratamiento como tal.
Recurso gratuito · 17 páginas
Obtenga la Guía de recursos para informes crediticios
¿Desea la referencia completa de Metro 2? Nuestra guía gratuita de 17 páginas incluye todos los códigos de estado de cuenta, códigos de condición de cumplimiento, códigos de comentarios especiales, una plantilla de carta de reclamación de ejemplo y un glosario completo; el mismo manual que utilizamos para nuestros clientes.
📥 Descarga la guía gratuita¿Quieres una auditoría Metro 2 de tu informe de crédito?
Hemos estado encontrando violaciones de Metro 2 en los informes de crédito de Bakersfield desde 2016. Traiga sus tres informes y le mostraremos exactamente qué líneas de crédito no cumplen — y qué disputaríamos primero.
Obtenga su auditoría gratuita Llame al (661) 505-8085Metro 2 es el formato de datos estándar creado por la Consumer Data Industry Association (CDIA) que las agencias de crédito exigen a los prestamistas y cobradores al reportar información de cuentas. Si un error en el reporte de Metro 2 hace que los datos de su cuenta sean inexactos o incompletos, puede presentar una reclamación, y los datos que no se puedan verificar deben corregirse o eliminarse.
A veces. Si un cobrador de deudas o acreedor reporta información de su cuenta en contravención de las normas de Metro 2, puede impugnarla conforme a la FCRA. Las infracciones comunes incluyen códigos de estado de cuenta incorrectos, fecha errónea del primer impago o reporte de saldo inexacto.
Las infracciones más comunes de Metro 2 incluyen: la modificación de la fecha de vencimiento de la deuda (informar una fecha de mora posterior a la original), códigos de estado de pago incorrectos, códigos de tipo de cuenta erróneos, saldos inexactos y no actualizar las cuentas marcadas como en disputa.
Para utilizar el procedimiento de reclamación de cumplimiento de Metro 2, envíe una reclamación por escrito a la agencia de crédito citando infracciones específicas del código Metro 2, solicite a la agencia que verifique el formato exacto del campo de datos utilizado por el cobrador y pida que se corrija o elimine el elemento si no se puede verificar que sea preciso y completo.
Sí, las disputas sobre el cumplimiento de la norma Metro 2 constituyen una estrategia legal legítima basada en la FCRA. Sin embargo, son complejas y resultan más efectivas cuando se han identificado errores específicos en los informes. Las impugnaciones generales e infundadas de la norma Metro 2 son menos eficaces.
Recursos relacionados para la reparación de crédito
Descubre más formas de mejorar tu puntuación FICO con estas guías de Maximum Score Builders Bakersfield:
Fuentes
Este artículo tiene fines educativos generales únicamente y no constituye asesoramiento legal ni financiero. Los resultados varían y no se garantiza ningún resultado específico. Consulte nuestra política editorial.